
Centocinquantamila euro all’anno nelle casse comunali. È questa la previsione che accompagna l’arrivo dell’imposta di soggiorno a Busto Arsizio, una novità destinata a interessare alberghi, bed & breakfast, case vacanza e soprattutto il crescente mercato degli affitti brevi.
Ma dietro la cifra inserita nelle previsioni di bilancio c’è una domanda: quanti pernottamenti dovranno essere effettivamente tassati per raggiungere l’obiettivo?
A rendere interessante la questione sono i numeri del turismo cittadino e un dettaglio contenuto nella proposta ufficiale di regolamento: l’imposta dovrebbe applicarsi dal 1° marzo 2027, non dal primo gennaio, come inizialmente ipotizzato.Oltre 95mila pernottamenti: la fotografia di Busto
Secondo le elaborazioni dei dati ISTAT del 2025, Busto Arsizio ha registrato 45.888 arrivi e 95.338 pernottamenti, con una permanenza media di 2,08 notti. Circa il 49% delle presenze è riconducibile a ospiti stranieri.
È la fotografia di una città che, pur non essendo una destinazione turistica tradizionale, intercetta flussi legati anche al lavoro, alle attività economiche e alla vicinanza con Malpensa, Milano e il polo fieristico di Rho. Il settore dell’ospitalità presenta inoltre caratteristiche particolari.
Le strutture registrate sono 260, secondo i dati diffusi durante l’esame del bilancio comunale: soltanto cinque sono alberghi, mentre 197 sono alloggi privati destinati agli affitti brevi, circa il 76% del totale.
Una composizione che rende il nuovo tributo particolarmente rilevante anche per piccoli proprietari, gestori di appartamenti e operatori extralberghieri.
Il conto dei 150mila euro
La previsione comunale di 150mila euro annui rappresenta il punto di partenza per valutare l’impatto economico del nuovo tributo.
Ipotizzando una tariffa media effettiva di 2 euro a notte, sarebbero necessari 75.000 pernottamenti imponibili per raggiungere l’importo indicato dall’Amministrazione.Con una media di 2,50 euro le notti necessarie scenderebbero a 60.000, mentre con 1,50 euro salirebbero a 100.000.
Sono simulazioni puramente matematiche, non previsioni ufficiali. Il risultato effettivo dipenderà dalle tariffe che saranno approvate, dalle esenzioni, dalla distribuzione dei soggiorni e dall’andamento del settore ricettivo.
In particolare, il primo anno presenterebbe una peculiarità: la decorrenza proposta dal 1° marzo ridurrebbe a dieci i mesi di applicazione nel 2027.
Per questo sarà interessante conoscere il dettaglio dei calcoli che sostengono la previsione comunale.
Dove finiranno i soldi? Il nodo del 25%
Non c’è soltanto il tema degli incassi.
L’articolo 2 della bozza di regolamento prevede l’istituzione di un tavolo consultivo con le associazioni di categoria per condividere gli indirizzi di utilizzo del 25% delle entrate effettivamente incassate nell’anno precedente, da destinare a iniziative di promozione turistica e valorizzazione del commercio cittadino.
Su un gettito ipotetico di 150mila euro, la quota di riferimento sarebbe di 37.500 euro.
Una cifra che potrebbe sostenere iniziative di promozione, accoglienza e valorizzazione economica, ferma restando la necessità di individuare progetti concreti e compatibili con le destinazioni previste dalla legge.La discussione, dunque, riguarda anche le priorità della città: quali interventi finanziare, come coinvolgere le categorie e soprattutto come misurare i risultati.
Della Marra : «Servono numeri verificabili e meno burocrazia»
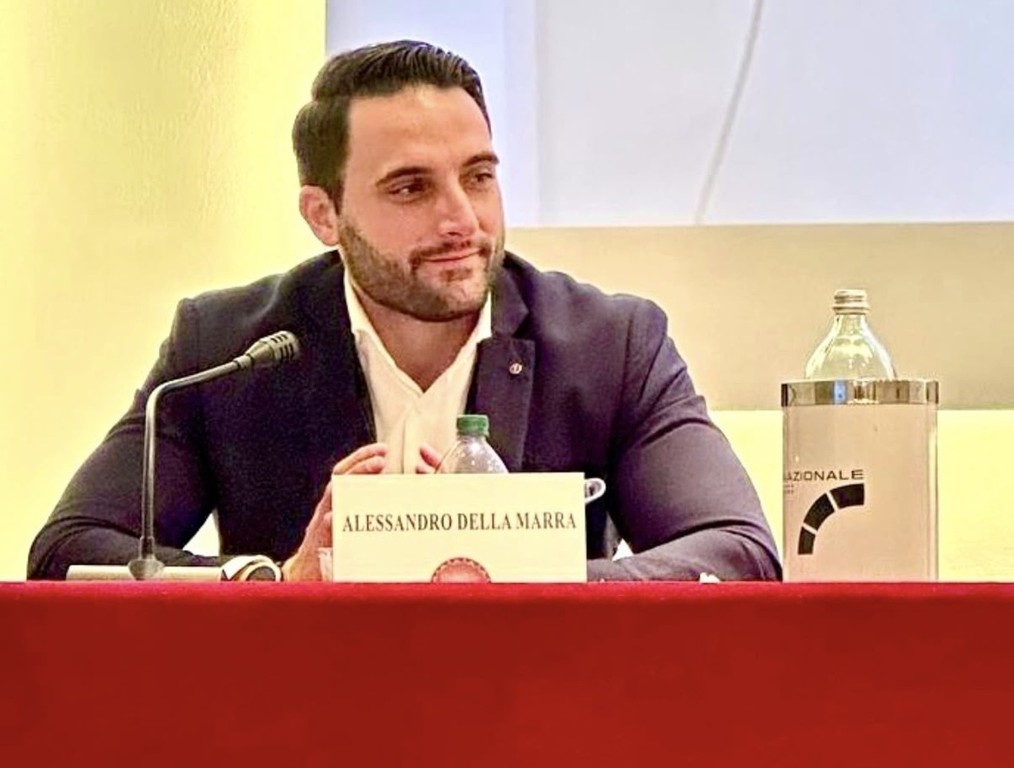
Sul tema interviene anche Alessandro Della Marra, consigliere nazionale dei Tributaristi , già presidente della capogruppo Agesp e con precedenti esperienze nella gestione delle società pubbliche cittadine.
«Quando si introduce un’imposta, il punto non è soltanto stabilire quanto si prevede di incassare. Occorre conoscere la base imponibile effettiva, valutare i costi della riscossione e soprattutto rendere trasparente la destinazione delle risorse. Sarebbe utile che il Comune pubblicasse periodicamente i dati sugli incassi e sugli interventi finanziati».
Un altro aspetto riguarda gli obblighi amministrativi dei gestori.
La proposta prevede comunicazioni trimestrali, versamenti tramite PagoPA, dichiarazioni annuali e documentazione per le esenzioni. Il tributo sarà pagato dall’ospite, ma gli adempimenti ricadranno in larga parte sulle strutture ricettive.
«Per un albergo organizzato si tratta di attività che possono essere integrate nella gestione ordinaria. Per chi affitta uno o due appartamenti, invece, anche adempimenti apparentemente semplici possono diventare impegnativi.Per questo sono essenziali una piattaforma intuitiva, istruzioni chiare e assistenza agli operatori».
Il passaggio decisivo in Consiglio comunale
La proposta di istituzione dell’imposta, identificata dal numero 38 del 30 ottobre 2026, è stata esaminata dalle Commissioni consiliari nel corso di novembre.
L’approvazione definitiva spetta al Consiglio comunale, mentre le tariffe saranno determinate successivamente dalla Giunta. Ad oggi non risulta ancora pubblicata la data della votazione consiliare.
Il regolamento proposto prevede un massimo di dieci pernottamenti consecutivi tassabili nella stessa struttura e diverse esenzioni, tra cui quelle per i minori di 14 anni e per specifiche situazioni sanitarie.
L’introduzione del tributo rappresenterà quindi una novità sia per i visitatori sia per gli operatori del settore.
E mentre si attende il via libera definitivo, il confronto può già concentrarsi su tre questioni concrete: quanto riuscirà realmente a incassare il Comune, quanto costerà amministrare il nuovo tributo e quali interventi verranno finanziati.
Perché il dato più interessante, alla fine, non sarà soltanto il totale degli incassi, ma la capacità di trasformarli in benefici riconoscibili per Busto Arsizio.


